НДС для услуг в ЕС
Назад к списку статей
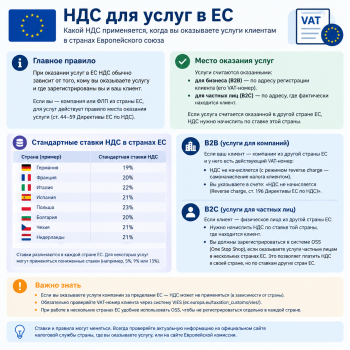 НДС для услуг в ЕС: полное руководство для бизнеса в 2026 году
Работа с налогом на добавленную стоимость (НДС) при оказании услуг в Европейском союзе — одна из самых сложных и одновременно критически важных задач для предпринимателей. Ошибки в определении места поставки, ставки налога или порядка декларирования могут привести к серьезным финансовым потерям, штрафам и блокировке деятельности. В этой статье мы разберем все ключевые аспекты НДС для услуг в ЕС: от базовых принципов до последних изменений в законодательстве, которые вступают в силу в ближайшие годы.
Что такое НДС для услуг в ЕС и почему это важно
НДС (VAT, ДДС, MwSt) — это косвенный налог, который взимается с добавленной стоимости на каждом этапе производства и реализации товаров и услуг. В Европейском союзе действует единая система НДС, регулируемая Директивой Совета 2006/112/EC . Однако, несмотря на гармонизацию, каждая страна-член ЕС имеет право устанавливать собственные ставки налога и некоторые особенности администрирования.
Для предпринимателей, оказывающих услуги, НДС для услуг в ЕС — это не просто формальность. Это вопрос:
Основные принципы определения места поставки услуг
Ключевой вопрос при работе с НДС для услуг в ЕС — где именно происходит поставка услуги? Именно от этого зависит, по какой ставке облагать налог, кто его платит и в какой бюджет.
Правило B2B: услуги для бизнеса
Если услуга оказывается налогоплательщику (бизнесу, зарегистрированному для целей НДС), действует общее правило, установленное статьей 44 Директивы 2006/112/EC :
Это означает, что:
Пример: Компания из Болгарии оказывает IT-услуги компании из Германии. Место поставки — Германия. Болгарская компания не начисляет НДС, а немецкая компания самостоятельно учитывает налог по ставке 19% .
Правило B2C: услуги для конечных потребителей
Если услуга оказывается физическому лицу или организации, не зарегистрированной для целей НДС (B2C), ситуация сложнее:
С 1 июля 2021 года для B2C-услуг в электронной торговле действуют упрощенные правила через систему One Stop Shop (OSS). По данным Европейской комиссии, за первые пять лет работы реформы через OSS и IOSS было собрано более €125 млрд НДС .
Особенности налогообложения услуг между странами ЕС
Для правильного расчета НДС для услуг в ЕС необходимо понимать несколько ключевых сценариев.
Сценарий 1: Услуги B2B между странами ЕС
Это наиболее распространенный случай для бизнеса. Алгоритм действий:
1. Проверьте статус клиента — запросите его VAT-номер и проверьте его действительность через систему VIES.
2. Определите место поставки — оно находится в стране клиента .
3. Не начисляйте НДС — применяется механизм reverse charge.
4. Укажите в счете — пометку "Reverse charge" и VAT-номер клиента.
5. Отразите в отчетности — в вашей стране операция отражается как нулевая ставка или освобожденная.
Важно: Если клиент не предоставил действительный VAT-номер, вы обязаны начислить НДС по ставке своей страны .
Сценарий 2: Услуги B2C внутри ЕС
Если вы оказываете услуги физическим лицам в другой стране ЕС:
Сценарий 3: Услуги из-за пределов ЕС в ЕС
Если вы находитесь за пределами ЕС и оказываете услуги:
Специальные режимы и упрощения
Европейское законодательство предусматривает несколько специальных режимов, которые упрощают соблюдение НДС для услуг в ЕС.
One Stop Shop (OSS)
Система OSS позволяет бизнесу зарегистрироваться в одной стране ЕС и декларировать НДС за все продажи B2C в другие страны ЕС через единый портал. Это существенно снижает административную нагрузку.
Преимущества OSS:
По состоянию на конец 2026 года более 193 000 businesses зарегистрированы в системах OSS и IOSS .
Режим для малых предприятий (SME Scheme)
С 2026 года введен трансграничный режим для малых предприятий. Если ваш оборот не превышает определенный порог, вы можете:
VAT in the Digital Age (ViDA)
Пакет ViDA, принятый в марте 2026 года, вносит существенные изменения в НДС для услуг в ЕС :
Пошаговая инструкция: как правильно работать с НДС для услуг в ЕС
Шаг 1: Определите статус вашего клиента
Запросите у клиента:
Шаг 2: Определите место поставки
Используйте следующую логику:
Шаг 3: Определите ставку НДС
Стандартные ставки НДС в странах ЕС варьируются от 17% (Люксембург) до 27% (Венгрия). Некоторые услуги могут облагаться пониженными ставками.
Шаг 4: Выставьте счет-фактуру
Обязательные реквизиты:
Шаг 5: Отразите операцию в отчетности
Типичные ошибки и как их избежать
Ошибка 1: Неправильное определение статуса клиента
Последствие: Начисление или неначисление НДС в неправильной юрисдикции.
Решение: Всегда проверяйте VAT-номер клиента через VIES и сохраняйте подтверждение .
Ошибка 2: Игнорирование специальных правил для отдельных видов услуг
Последствие: Применение общего правила к услугам, для которых предусмотрены исключения.
Решение: Изучите статьи 44-59 Директивы 2006/112/EC для вашего вида услуг.
Ошибка 3: Несвоевременная регистрация в OSS
Последствие: Штрафы за несоблюдение налогового законодательства в стране потребителя.
Решение: Отслеживайте пороги и регистрируйтесь заранее.
НДС для услуг в ЕС: таблица основных правил
Как оптимизировать работу с НДС для услуг в ЕС
1. Автоматизируйте процессы
Используйте программное обеспечение для:
2. Ведите детальный учет
Сохраняйте:
3. Следите за изменениями законодательства
ViDA и другие реформы постоянно меняют правила. Подпишитесь на обновления от налоговых органов.
4. Консультируйтесь с экспертами
Сложность НДС для услуг в ЕС требует профессионального подхода. Ошибки стоят дорого.
Часто задаваемые вопросы
Нужно ли регистрироваться для НДС в другой стране ЕС?
Зависит от типа услуг и статуса клиентов. Для B2B-услуг обычно не требуется — ответственность несет клиент. Для B2C-услуг в сфере электронной торговли — да, через OSS.
Что такое reverse charge и как его применять?
Reverse charge — механизм, при котором покупатель самостоятельно начисляет и уплачивает НДС. Применяется для B2B-услуг между странами ЕС. В счете-фактуре указывается отметка "Reverse charge".
Как проверить VAT-номер клиента?
Через систему VIES (VAT Information Exchange System) на сайте Европейской комиссии. Сохраняйте подтверждение проверки.
Какие ставки НДС применяются к услугам?
Стандартные ставки варьируются от 17% до 27% в зависимости от страны. Некоторые услуги могут облагаться пониженными ставками.
Что делать, если клиент не предоставил VAT-номер?
Вы обязаны начислить НДС по ставке своей страны. Это может сделать ваши услуги менее конкурентоспособными, поэтому важно получить VAT-номер до выставления счета .
Заключение
НДС для услуг в ЕС — это сложная, но управляемая область. Понимание основных принципов, внимательность к деталям и своевременное реагирование на изменения законодательства позволят вам избежать проблем и сосредоточиться на развитии бизнеса.
Если вы планируете регистрацию бизнеса в Болгарии или другой стране ЕС, или вам требуется помощь в настройке налогового учета, наши эксперты готовы помочь. Мы обеспечим правильное оформление всех документов, регистрацию для целей НДС и сопровождение вашей деятельности в соответствии с европейским законодательством.
Свяжитесь с нами сегодня — и мы поможем вам выстроить эффективную налоговую стратегию для вашего бизнеса в ЕС!
НДС для услуг в ЕС: основные правила и схемы налогообложения
Работа с налогом на добавленную стоимость (НДС) при оказании услуг в Европейском союзе — одна из самых сложных и одновременно критически важных задач для предпринимателей. Ошибки в определении места поставки, ставки налога или порядка декларирования могут привести к серьезным финансовым потерям, штрафам и блокировке деятельности. В этой статье мы разберем все ключевые аспекты НДС для услуг в ЕС: от базовых принципов до последних изменений в законодательстве, которые вступают в силу в ближайшие годы.
Что такое НДС для услуг в ЕС и почему это важно
НДС (VAT, ДДС, MwSt) — это косвенный налог, который взимается с добавленной стоимости на каждом этапе производства и реализации товаров и услуг. В Европейском союзе действует единая система НДС, регулируемая Директивой Совета 2006/112/EC . Однако, несмотря на гармонизацию, каждая страна-член ЕС имеет право устанавливать собственные ставки налога и некоторые особенности администрирования.
Для предпринимателей, оказывающих услуги, НДС для услуг в ЕС — это не просто формальность. Это вопрос:
- Правильного ценообразования — если вы не учтете НДС, ваша прибыль может оказаться значительно ниже ожидаемой.
- Соблюдения законодательства — неправильная уплата налога ведет к штрафам и пеням.
- Конкурентоспособности — понимание налоговых режимов позволяет предлагать клиентам более выгодные условия.
- Регистрации в нужных юрисдикциях — в некоторых случаях может потребоваться постановка на учет в другой стране ЕС.
Основные принципы определения места поставки услуг
Ключевой вопрос при работе с НДС для услуг в ЕС — где именно происходит поставка услуги? Именно от этого зависит, по какой ставке облагать налог, кто его платит и в какой бюджет.
Правило B2B: услуги для бизнеса
Если услуга оказывается налогоплательщику (бизнесу, зарегистрированному для целей НДС), действует общее правило, установленное статьей 44 Директивы 2006/112/EC :
Место поставки услуг — место, где находится бизнес клиента (или его постоянное представительство, если услуги предоставляются через него).
Это означает, что:
- Если вы, как поставщик, находитесь в одной стране ЕС, а ваш бизнес-клиент — в другой, НДС не взимается вами.
- Ответственность за уплату налога переходит на клиента — это механизм обратного начисления (reverse charge).
- В счете-фактуре вы должны указать отметку о применении reverse charge.
Пример: Компания из Болгарии оказывает IT-услуги компании из Германии. Место поставки — Германия. Болгарская компания не начисляет НДС, а немецкая компания самостоятельно учитывает налог по ставке 19% .
Правило B2C: услуги для конечных потребителей
Если услуга оказывается физическому лицу или организации, не зарегистрированной для целей НДС (B2C), ситуация сложнее:
- Основное правило — место поставки определяется местом нахождения поставщика.
- Исключения — для некоторых видов услуг (электронные услуги, телекоммуникации, вещание) место поставки определяется местом нахождения потребителя.
С 1 июля 2021 года для B2C-услуг в электронной торговле действуют упрощенные правила через систему One Stop Shop (OSS). По данным Европейской комиссии, за первые пять лет работы реформы через OSS и IOSS было собрано более €125 млрд НДС .
Особенности налогообложения услуг между странами ЕС
Для правильного расчета НДС для услуг в ЕС необходимо понимать несколько ключевых сценариев.
Сценарий 1: Услуги B2B между странами ЕС
Это наиболее распространенный случай для бизнеса. Алгоритм действий:
1. Проверьте статус клиента — запросите его VAT-номер и проверьте его действительность через систему VIES.
2. Определите место поставки — оно находится в стране клиента .
3. Не начисляйте НДС — применяется механизм reverse charge.
4. Укажите в счете — пометку "Reverse charge" и VAT-номер клиента.
5. Отразите в отчетности — в вашей стране операция отражается как нулевая ставка или освобожденная.
Важно: Если клиент не предоставил действительный VAT-номер, вы обязаны начислить НДС по ставке своей страны .
Сценарий 2: Услуги B2C внутри ЕС
Если вы оказываете услуги физическим лицам в другой стране ЕС:
- Общее правило — НДС по ставке вашей страны.
- Для электронных услуг — НДС по ставке страны потребителя, регистрация через OSS.
Сценарий 3: Услуги из-за пределов ЕС в ЕС
Если вы находитесь за пределами ЕС и оказываете услуги:
- B2B клиентам в ЕС — место поставки — страна клиента, reverse charge применяется клиентом.
- B2C клиентам в ЕС — для электронных услуг требуется регистрация в non-Union OSS.
Специальные режимы и упрощения
Европейское законодательство предусматривает несколько специальных режимов, которые упрощают соблюдение НДС для услуг в ЕС.
One Stop Shop (OSS)
Система OSS позволяет бизнесу зарегистрироваться в одной стране ЕС и декларировать НДС за все продажи B2C в другие страны ЕС через единый портал. Это существенно снижает административную нагрузку.
Преимущества OSS:
- Единая регистрация вместо множества
- Единая декларация
- Уплата налога в одной стране с последующим распределением
По состоянию на конец 2026 года более 193 000 businesses зарегистрированы в системах OSS и IOSS .
Режим для малых предприятий (SME Scheme)
С 2026 года введен трансграничный режим для малых предприятий. Если ваш оборот не превышает определенный порог, вы можете:
- Применять освобождение от НДС в своей стране
- Использовать трансграничное освобождение в других странах ЕС
- Клиенты могут проверить ваш статус через специальное приложение
VAT in the Digital Age (ViDA)
Пакет ViDA, принятый в марте 2026 года, вносит существенные изменения в НДС для услуг в ЕС :
- С 2027 года — расширение возможностей электронного invoicing
- К 2035 году — полная реализация всех мер
- Single VAT Registration — возможность выполнять все обязательства через одну регистрацию
Пошаговая инструкция: как правильно работать с НДС для услуг в ЕС
Шаг 1: Определите статус вашего клиента
Запросите у клиента:
- VAT-номер (для B2B)
- Подтверждение статуса налогоплательщика
- Информацию о постоянном представительстве, если услуги оказываются через него
Шаг 2: Определите место поставки
Используйте следующую логику:
- B2B — место нахождения клиента (статья 44)
- B2C — место нахождения поставщика (общее правило)
- Исключения для электронных услуг, недвижимости, культурных мероприятий и т.д.
Шаг 3: Определите ставку НДС
Стандартные ставки НДС в странах ЕС варьируются от 17% (Люксембург) до 27% (Венгрия). Некоторые услуги могут облагаться пониженными ставками.
Шаг 4: Выставьте счет-фактуру
Обязательные реквизиты:
- VAT-номер поставщика и клиента
- Дата и номер счета
- Описание услуги
- Сумма без НДС
- Ставка и сумма НДС (или отметка об освобождении/reverse charge)
Шаг 5: Отразите операцию в отчетности
- В стране регистрации — через VAT-декларацию
- В стране клиента (если применимо) — через OSS или прямую регистрацию
Типичные ошибки и как их избежать
Ошибка 1: Неправильное определение статуса клиента
Последствие: Начисление или неначисление НДС в неправильной юрисдикции.
Решение: Всегда проверяйте VAT-номер клиента через VIES и сохраняйте подтверждение .
Ошибка 2: Игнорирование специальных правил для отдельных видов услуг
Последствие: Применение общего правила к услугам, для которых предусмотрены исключения.
Решение: Изучите статьи 44-59 Директивы 2006/112/EC для вашего вида услуг.
Ошибка 3: Несвоевременная регистрация в OSS
Последствие: Штрафы за несоблюдение налогового законодательства в стране потребителя.
Решение: Отслеживайте пороги и регистрируйтесь заранее.
НДС для услуг в ЕС: таблица основных правил
| Тип услуги | B2B | B2C |
|---|---|---|
| Общие услуги | Место клиента (reverse charge) | Место поставщика |
| Электронные услуги | Место клиента | Место потребителя (OSS) |
| Услуги, связанные с недвижимостью | Место нахождения недвижимости | Место нахождения недвижимости |
| Транспортные услуги | Место клиента | Различные правила |
| Культурные, спортивные мероприятия | Место проведения | Место проведения |
Как оптимизировать работу с НДС для услуг в ЕС
1. Автоматизируйте процессы
Используйте программное обеспечение для:
- Проверки VAT-номеров
- Расчета налога
- Формирования отчетности
2. Ведите детальный учет
Сохраняйте:
- Копии всех счетов-фактур
- Подтверждения статуса клиентов
- Документацию о месте поставки
3. Следите за изменениями законодательства
ViDA и другие реформы постоянно меняют правила. Подпишитесь на обновления от налоговых органов.
4. Консультируйтесь с экспертами
Сложность НДС для услуг в ЕС требует профессионального подхода. Ошибки стоят дорого.
Часто задаваемые вопросы
Нужно ли регистрироваться для НДС в другой стране ЕС?
Зависит от типа услуг и статуса клиентов. Для B2B-услуг обычно не требуется — ответственность несет клиент. Для B2C-услуг в сфере электронной торговли — да, через OSS.
Что такое reverse charge и как его применять?
Reverse charge — механизм, при котором покупатель самостоятельно начисляет и уплачивает НДС. Применяется для B2B-услуг между странами ЕС. В счете-фактуре указывается отметка "Reverse charge".
Как проверить VAT-номер клиента?
Через систему VIES (VAT Information Exchange System) на сайте Европейской комиссии. Сохраняйте подтверждение проверки.
Какие ставки НДС применяются к услугам?
Стандартные ставки варьируются от 17% до 27% в зависимости от страны. Некоторые услуги могут облагаться пониженными ставками.
Что делать, если клиент не предоставил VAT-номер?
Вы обязаны начислить НДС по ставке своей страны. Это может сделать ваши услуги менее конкурентоспособными, поэтому важно получить VAT-номер до выставления счета .
Заключение
НДС для услуг в ЕС — это сложная, но управляемая область. Понимание основных принципов, внимательность к деталям и своевременное реагирование на изменения законодательства позволят вам избежать проблем и сосредоточиться на развитии бизнеса.
Если вы планируете регистрацию бизнеса в Болгарии или другой стране ЕС, или вам требуется помощь в настройке налогового учета, наши эксперты готовы помочь. Мы обеспечим правильное оформление всех документов, регистрацию для целей НДС и сопровождение вашей деятельности в соответствии с европейским законодательством.
Свяжитесь с нами сегодня — и мы поможем вам выстроить эффективную налоговую стратегию для вашего бизнеса в ЕС!