Корпоративный налог в Болгарии
Назад к списку статей
Корпоративный налог в Болгарии: Полное руководство для инвестора в 2026 году
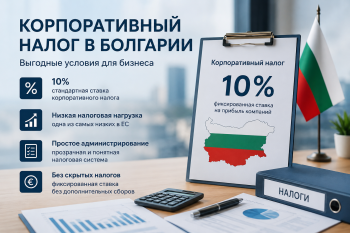
Корпоративный налог в Болгарии — это краеугольный камень привлекательности страны для международного бизнеса. Его ставка в 10% является одной из самых низких не только в Европейском Союзе, но и в мире. Это делает Болгарию идеальным плацдармом для стартапов, IT-компаний, холдинговых структур и производственных предприятий, ориентированных на европейский рынок.
Однако налоговая система не ограничивается одной лишь ставкой. Понимание всех нюансов — от авансовых платежей до налога у источника и взаимодействия с международными соглашениями — критически важно для оптимизации налоговой нагрузки и юридической безопасности.
В этом экспертном руководстве мы подробно разберем все аспекты корпоративного налога в Болгарии: ставки, отчетность, льготы, риски и практические стратегии для нерезидентов.
Глава 1: Основы корпоративного налогообложения в Болгарии
Что такое корпоративный налог в Болгарии?
Корпоративным налогом (Corporate Income Tax, CIT) облагается прибыль юридических лиц, зарегистрированных в Болгарии, а также прибыль, полученная от деятельности постоянного представительства иностранных компаний на территории страны. Налоговым законодательством регулируется Закон о корпоративном подоходном налоге (ЗКПО) .
Болгария, как член ЕС, интегрировала в свое законодательство европейские нормы, включая директивы о материнских и дочерних компаниях, а также правила противодействия размыванию налоговой базы (BEPS). С 1 января 2026 года страна официально стала частью Еврозоны, что повысило прозрачность финансовых операций и упростило международные расчеты .
Ключевая ставка: 10%
Основная ставка корпоративного налога в Болгарии составляет 10% от налогооблагаемой прибыли . Эта ставка фиксирована и применяется ко всем юридическим лицам независимо от размера выручки, количества сотрудников или сферы деятельности. Для сравнения, средний уровень корпоративного налога в ЕС колеблется в районе 21%.
Это делает Болгарию одной из самых конкурентоспособных юрисдикций в Европе для ведения бизнеса .
Резидентство и налоговая юрисдикция
Понимание того, кто и за что платит налог, основано на принципе резидентства:
Глава 2: Пошаговый расчет налоговой нагрузки (с примерами)
Чтобы понять реальную выгоду, нужно посмотреть на совокупную налоговую нагрузку, особенно при выводе прибыли.
1. Налог на прибыль (10%)
Допустим, компания ЕООД (ООО) получила годовую прибыль в размере 100 000 евро.
Налог на прибыль: 100 000 10% = 10 000 евро.
2. Налог на дивиденды (5%)
Если учредитель (физическое или юридическое лицо) решит вывести оставшуюся прибыль из компании в виде дивидендов:
Налог у источника на дивиденды: 90 000 5% = 4 500 евро .
Итоговая эффективная налоговая ставка от первоначальной прибыли до момента попадания денег в руки владельца составляет:
(10 000 + 4 500) / 100 000 = 14.5% .
Это один из самых низких показателей в ЕС. В большинстве западноевропейских стран совокупная нагрузка превышает 30-40% .
3. Важное примечание: Социальные взносы (Осигуровки)
В отличие от режима индивидуального предпринимателя (ЕТ), где взносы начисляются на всю прибыль, в ЕООД социальные взносы платятся только с заработной платы управляющего (директора) или сотрудников, но не с дивидендов. Вы можете установить директору минимальную зарплату (для 2026 года база составляет около 477 евро, что эквивалентно ~477 евро) и платить взносы только с этой суммы, легально выводя основную прибыль через дивиденды под 5% .
Глава 3: Налог у источника (Withholding Tax) при выплатах нерезидентам
Болгарское законодательство предусматривает удержание налога у источника при выплате доходов нерезидентам. Корпоративный налог в Болгарии здесь тесно переплетается с правилами трансграничных платежей.
Таблица: Основные ставки налога у источника
Концепция «Фактического права» (Beneficial Ownership)
Болгарские налоговые органы (НАП) тщательно проверяют, является ли получатель дохода конечным бенефициаром. Если они посчитают компанию-получателя транзитной (conduit) структурой без реального экономического содержания (сотрудников, офиса, деловой цели), в применении льгот по СИДН будет отказано. Важно иметь доказательства «субстанции» компании-нерезидента .
Глава 4: Отчетность, сроки и административные процедуры
Правильная и своевременная отчетность — залог отсутствия проблем с законом.
Налоговый период и дедлайны
В Болгарии налоговый год строго совпадает с календарным годом (январь-декабрь) .
Ежеквартально*: если выручка от 300 000 до 3 млн левов. Срок — 15 число месяца, следующего за кварталом.
Освобождение*: Новые компании и компании с выручкой ниже 153 388 евро могут быть освобождены от авансовых платежей .
Как подается отчетность?
Болгария использует полностью цифровую систему. Подача деклараций осуществляется онлайн через портал НАП с использованием Квалифицированной электронной подписи (КЭП) .
Штрафы за нарушения
Несоблюдение сроков или ошибки в декларациях ведут к штрафам, которые варьируются от 256 до 1 534 евро (~250 - 1500 евро), а также к начислению законных процентов за просрочку .
Глава 5: Специфические режимы и особые случаи
Альтернативные налоги
Корпоративный налог и недвижимость
Если компания владеет недвижимостью в Болгарии, помимо корпоративного налога на прибыль от аренды или перепродажи, уплачиваются местные налоги:
Глава 6: ЕООД vs ЕТ (Индивидуальный предприниматель). Что выбрать?
При выборе формы бизнеса важно понимать разницу в налогообложении между юридическим лицом (ЕООД) и индивидуальным предпринимателем (ЕТ). Многие ошибочно считают ЕТ выгоднее из-за отсутствия налога на дивиденды, но это не всегда так.
* Социальные взносы начисляются на всю годовую чистую прибыль в пределах максимального страхового порога. При высокой прибыли это делает ЕТ очень затратным.
* Отвечает по долгам всем личным имуществом .
* При выводе дивидендов платит 5%.
* Социальные взносы платятся только с зарплаты управляющего (минимальной).
* Ответственность ограничена уставным капиталом (от 1 евро) .
Вывод: Для бизнеса с доходом от 2000-3000 евро в месяц и выше открытие ЕООД практически всегда выгоднее с точки зрения совокупной налоговой и страховой нагрузки .
Глава 7: Международное налогообложение и СИДН
Болгария подписала соглашения об избежании двойного налогообложения (СИДН) с более чем 70 странами, включая Россию, Украину, Казахстан и страны ЕС .
Как это работает для нерезидента?
Если вы резидент страны, с которой у Болгарии есть СИДН, вы можете:
1. Уменьшить ставку налога у источника (например, ставка на дивиденды по многим СИДН составляет 5% или даже 0%, а на проценты и роялти — часто 0% или 5% вместо 10%).
2. Зачесть уплаченный в Болгарии налог в счет налогов у себя на родине.
Важно: Для применения льгот требуется предоставить Сертификат налогового резидентства (Certificate of Residence), легализованный и переведенный на болгарский язык. Без него компания обязана удержать налог по полной внутренней ставке .
Часто задаваемые вопросы (FAQ)
1. Какова ставка корпоративного налога в Болгарии?
Корпоративный налог в Болгарии составляет фиксированные 10% от налогооблагаемой прибыли .
2. Платят ли иностранные владельцы налог с дивидендов?
Да. Стандартная ставка налога у источника при выплате дивидендов нерезидентам (включая физические лица) составляет 5%. Для компаний из ЕС при соблюдении условий директивы ставка может быть 0% .
3. Нужно ли платить социальные взносы с дивидендов?
Нет. Суммы распределенных дивидендов не облагаются социальными взносами в Болгарии. Это главное преимущество ЕООД перед статусом индивидуального предпринимателя .
4. Какие существуют льготы по корпоративному налогу?
Основные льготы включают: полное освобождение от налога на прибыль для производителей в регионах с высокой безработицей; освобождение от налога для дивидендов, полученных от дочерних ЕС-компаний; стимулы для НИОКР (ускоренная амортизация) .
5. Когда подавать годовую декларацию по налогу на прибыль?
Годовая налоговая декларация подается в период с 1 марта по 30 июня года, следующего за отчетным. Оплата должна быть произведена до 30 июня .
Заключение
Корпоративный налог в Болгарии — это не просто низкая ставка, а продуманная и стабильная система, позволяющая легально минимизировать налоговые издержки при ведении бизнеса в Европе. Ставка 10% в сочетании с 5% налогом на дивиденды и возможностью выстраивать международные холдинговые структуры с использованием льгот ЕС и СИДН делают Болгарию одним из лучших выборов для инвесторов из СНГ, Европы и Азии.
Однако, навигация в бюрократических процессах (регистрация, КЭП, отчетность в НАП) может быть сложной для иностранцев. Ошибки в расчете авансовых платежей или толковании договоров могут привести к штрафам и доначислениям.
Хотите открыть компанию в Болгарии, но не знаете, с чего начать? Наши эксперты помогут вам зарегистрировать бизнес, оптимизировать налоги и вести бухгалтерский учет без головной боли. Напишите нам, и мы проведем бесплатную первичную консультацию по вашему проекту!
Низкая ставка корпоративного налога в Болгарии в 2026 году
Корпоративный налог в Болгарии: Полное руководство для инвестора в 2026 году
Корпоративный налог в Болгарии — это краеугольный камень привлекательности страны для международного бизнеса. Его ставка в 10% является одной из самых низких не только в Европейском Союзе, но и в мире. Это делает Болгарию идеальным плацдармом для стартапов, IT-компаний, холдинговых структур и производственных предприятий, ориентированных на европейский рынок.
Однако налоговая система не ограничивается одной лишь ставкой. Понимание всех нюансов — от авансовых платежей до налога у источника и взаимодействия с международными соглашениями — критически важно для оптимизации налоговой нагрузки и юридической безопасности.
В этом экспертном руководстве мы подробно разберем все аспекты корпоративного налога в Болгарии: ставки, отчетность, льготы, риски и практические стратегии для нерезидентов.
Глава 1: Основы корпоративного налогообложения в Болгарии
Что такое корпоративный налог в Болгарии?
Корпоративным налогом (Corporate Income Tax, CIT) облагается прибыль юридических лиц, зарегистрированных в Болгарии, а также прибыль, полученная от деятельности постоянного представительства иностранных компаний на территории страны. Налоговым законодательством регулируется Закон о корпоративном подоходном налоге (ЗКПО) .
Болгария, как член ЕС, интегрировала в свое законодательство европейские нормы, включая директивы о материнских и дочерних компаниях, а также правила противодействия размыванию налоговой базы (BEPS). С 1 января 2026 года страна официально стала частью Еврозоны, что повысило прозрачность финансовых операций и упростило международные расчеты .
Ключевая ставка: 10%
Основная ставка корпоративного налога в Болгарии составляет 10% от налогооблагаемой прибыли . Эта ставка фиксирована и применяется ко всем юридическим лицам независимо от размера выручки, количества сотрудников или сферы деятельности. Для сравнения, средний уровень корпоративного налога в ЕС колеблется в районе 21%.
Это делает Болгарию одной из самых конкурентоспособных юрисдикций в Европе для ведения бизнеса .
Резидентство и налоговая юрисдикция
Понимание того, кто и за что платит налог, основано на принципе резидентства:
- Резиденты: Компании, зарегистрированные в Болгарии или имеющие место фактического управления в стране, уплачивают корпоративный налог со всей своей глобальной прибыли .
- Нерезиденты: Иностранные компании уплачивают налог только с доходов, полученных из болгарских источников. Это может происходить через постоянное представительство (тогда применяется ставка 10%) или через налог у источника (WHT) .
Глава 2: Пошаговый расчет налоговой нагрузки (с примерами)
Чтобы понять реальную выгоду, нужно посмотреть на совокупную налоговую нагрузку, особенно при выводе прибыли.
1. Налог на прибыль (10%)
Допустим, компания ЕООД (ООО) получила годовую прибыль в размере 100 000 евро.
Налог на прибыль: 100 000 10% = 10 000 евро.
- Чистая прибыль после уплаты CIT: 100 000 - 10 000 = 90 000 евро .
2. Налог на дивиденды (5%)
Если учредитель (физическое или юридическое лицо) решит вывести оставшуюся прибыль из компании в виде дивидендов:
Налог у источника на дивиденды: 90 000 5% = 4 500 евро .
- Итоговая сумма на счету учредителя: 90 000 - 4 500 = 85 500 евро.
Итоговая эффективная налоговая ставка от первоначальной прибыли до момента попадания денег в руки владельца составляет:
(10 000 + 4 500) / 100 000 = 14.5% .
Это один из самых низких показателей в ЕС. В большинстве западноевропейских стран совокупная нагрузка превышает 30-40% .
3. Важное примечание: Социальные взносы (Осигуровки)
В отличие от режима индивидуального предпринимателя (ЕТ), где взносы начисляются на всю прибыль, в ЕООД социальные взносы платятся только с заработной платы управляющего (директора) или сотрудников, но не с дивидендов. Вы можете установить директору минимальную зарплату (для 2026 года база составляет около 477 евро, что эквивалентно ~477 евро) и платить взносы только с этой суммы, легально выводя основную прибыль через дивиденды под 5% .
Глава 3: Налог у источника (Withholding Tax) при выплатах нерезидентам
Болгарское законодательство предусматривает удержание налога у источника при выплате доходов нерезидентам. Корпоративный налог в Болгарии здесь тесно переплетается с правилами трансграничных платежей.
Таблица: Основные ставки налога у источника
| Тип дохода | Ставка WHT (Стандарт) | Освобождение/Льгота |
|---|---|---|
| Дивиденды | 5% | 0% для компаний ЕС/ЕЭЗ при владении >10% акций в течение 12 месяцев (Директива Parent-Subsidiary) |
| Проценты | 10% | Освобождение по Директиве ЕС о процентах и роялти (при владении >25% в течение 2 лет) |
| Роялти | 10% | Освобождение по Директиве ЕС о процентах и роялти |
| Технические/Консалтинговые услуги | 10% | Может быть снижена по СИДН (Соглашениям об избежании двойного налогообложения) |
| Прирост капитала (продажа долей) | 10% | Большинство СИДН сохраняют право налогообложения за Болгарией, если активы компании — недвижимость |
Концепция «Фактического права» (Beneficial Ownership)
Болгарские налоговые органы (НАП) тщательно проверяют, является ли получатель дохода конечным бенефициаром. Если они посчитают компанию-получателя транзитной (conduit) структурой без реального экономического содержания (сотрудников, офиса, деловой цели), в применении льгот по СИДН будет отказано. Важно иметь доказательства «субстанции» компании-нерезидента .
Глава 4: Отчетность, сроки и административные процедуры
Правильная и своевременная отчетность — залог отсутствия проблем с законом.
Налоговый период и дедлайны
В Болгарии налоговый год строго совпадает с календарным годом (январь-декабрь) .
- Годовая декларация и доплата налога: Подается в период с 1 марта по 30 июня следующего года. Окончательный расчет налога должен быть произведен до 30 июня .
- Авансовые платежи: Система PAYG (Pay As You Go) требует уплаты авансов в течение года :
Ежеквартально*: если выручка от 300 000 до 3 млн левов. Срок — 15 число месяца, следующего за кварталом.
Освобождение*: Новые компании и компании с выручкой ниже 153 388 евро могут быть освобождены от авансовых платежей .
Как подается отчетность?
Болгария использует полностью цифровую систему. Подача деклараций осуществляется онлайн через портал НАП с использованием Квалифицированной электронной подписи (КЭП) .
Штрафы за нарушения
Несоблюдение сроков или ошибки в декларациях ведут к штрафам, которые варьируются от 256 до 1 534 евро (~250 - 1500 евро), а также к начислению законных процентов за просрочку .
Глава 5: Специфические режимы и особые случаи
Альтернативные налоги
- Игорный бизнес: Доходы от онлайн-игр облагаются стандартным CIT (10%), тогда как на наземные игровые автоматы и некоторые виды ставок распространяется альтернативный фиксированный налог или 15% от цены услуги связи (для игр через телефон) .
- Тоннажный налог: Специальный режим для коммерческих судов, рассчитываемый исходя из чистой вместимости судна (также 10%) .
- Инвестиционные стимулы: Существуют программы поддержки производителей в регионах с высокой безработицей (освобождение от налога до 100%) и для НИОКР (ускоренная амортизация и освобождение НМА) .
Корпоративный налог и недвижимость
Если компания владеет недвижимостью в Болгарии, помимо корпоративного налога на прибыль от аренды или перепродажи, уплачиваются местные налоги:
- Налог на недвижимость (от 0.01% до 0.45% от налоговой оценки).
- Налог на вывоз мусора.
- Налог на транспортные средства .
Глава 6: ЕООД vs ЕТ (Индивидуальный предприниматель). Что выбрать?
При выборе формы бизнеса важно понимать разницу в налогообложении между юридическим лицом (ЕООД) и индивидуальным предпринимателем (ЕТ). Многие ошибочно считают ЕТ выгоднее из-за отсутствия налога на дивиденды, но это не всегда так.
- ЕТ (Едноличен търговец):
* Социальные взносы начисляются на всю годовую чистую прибыль в пределах максимального страхового порога. При высокой прибыли это делает ЕТ очень затратным.
* Отвечает по долгам всем личным имуществом .
- ЕООД (Одноличное ООО):
* При выводе дивидендов платит 5%.
* Социальные взносы платятся только с зарплаты управляющего (минимальной).
* Ответственность ограничена уставным капиталом (от 1 евро) .
Вывод: Для бизнеса с доходом от 2000-3000 евро в месяц и выше открытие ЕООД практически всегда выгоднее с точки зрения совокупной налоговой и страховой нагрузки .
Глава 7: Международное налогообложение и СИДН
Болгария подписала соглашения об избежании двойного налогообложения (СИДН) с более чем 70 странами, включая Россию, Украину, Казахстан и страны ЕС .
Как это работает для нерезидента?
Если вы резидент страны, с которой у Болгарии есть СИДН, вы можете:1. Уменьшить ставку налога у источника (например, ставка на дивиденды по многим СИДН составляет 5% или даже 0%, а на проценты и роялти — часто 0% или 5% вместо 10%).
2. Зачесть уплаченный в Болгарии налог в счет налогов у себя на родине.
Важно: Для применения льгот требуется предоставить Сертификат налогового резидентства (Certificate of Residence), легализованный и переведенный на болгарский язык. Без него компания обязана удержать налог по полной внутренней ставке .
Часто задаваемые вопросы (FAQ)
1. Какова ставка корпоративного налога в Болгарии?
Корпоративный налог в Болгарии составляет фиксированные 10% от налогооблагаемой прибыли .2. Платят ли иностранные владельцы налог с дивидендов?
Да. Стандартная ставка налога у источника при выплате дивидендов нерезидентам (включая физические лица) составляет 5%. Для компаний из ЕС при соблюдении условий директивы ставка может быть 0% .3. Нужно ли платить социальные взносы с дивидендов?
Нет. Суммы распределенных дивидендов не облагаются социальными взносами в Болгарии. Это главное преимущество ЕООД перед статусом индивидуального предпринимателя .4. Какие существуют льготы по корпоративному налогу?
Основные льготы включают: полное освобождение от налога на прибыль для производителей в регионах с высокой безработицей; освобождение от налога для дивидендов, полученных от дочерних ЕС-компаний; стимулы для НИОКР (ускоренная амортизация) .5. Когда подавать годовую декларацию по налогу на прибыль?
Годовая налоговая декларация подается в период с 1 марта по 30 июня года, следующего за отчетным. Оплата должна быть произведена до 30 июня .Заключение
Корпоративный налог в Болгарии — это не просто низкая ставка, а продуманная и стабильная система, позволяющая легально минимизировать налоговые издержки при ведении бизнеса в Европе. Ставка 10% в сочетании с 5% налогом на дивиденды и возможностью выстраивать международные холдинговые структуры с использованием льгот ЕС и СИДН делают Болгарию одним из лучших выборов для инвесторов из СНГ, Европы и Азии.
Однако, навигация в бюрократических процессах (регистрация, КЭП, отчетность в НАП) может быть сложной для иностранцев. Ошибки в расчете авансовых платежей или толковании договоров могут привести к штрафам и доначислениям.
Хотите открыть компанию в Болгарии, но не знаете, с чего начать? Наши эксперты помогут вам зарегистрировать бизнес, оптимизировать налоги и вести бухгалтерский учет без головной боли. Напишите нам, и мы проведем бесплатную первичную консультацию по вашему проекту!