Налоговая система Болгарии
Назад к списку статей
 Налоговая система Болгарии: Полное руководство для бизнеса и инвесторов
Налоговая система Болгарии — один из главных магнитов для иностранных предпринимателей, ищущих оптимальное место для ведения бизнеса в Европейском Союзе. Сочетание низких налоговых ставок, стабильного законодательства и стратегического расположения делает страну привлекательной юрисдикцией для стартапов, малого и среднего бизнеса, а также крупных международных корпораций.
В этой статье мы детально разберем все аспекты налоговой системы Болгарии, чтобы вы получили полное представление о ее преимуществах и нюансах.
Основные преимущества налоговой системы Болгарии
Налоговая система Болгарии отличается своей простотой, прозрачностью и предсказуемостью. Вот её ключевые преимущества:
Корпоративное налогообложение (Налог на прибыль)
Ставка и налоговая база
Основная ставка корпоративного налога на прибыль в налоговой системе Болгарии составляет 10% . Это одна из самых низких ставок среди всех стран Евросоюза и одна из главных причин, по которой бизнес выбирает эту юрисдикцию .
Налоговая база рассчитывается на основе финансовой отчетности компании, которая ведется по методу начисления. Прибыль корректируется для налоговых целей в соответствии с требованиями болгарского законодательства . Малые и средние предприятия могут использовать национальные стандарты учета, а крупные компании, банки и страховые организации обязаны применять Международные стандарты финансовой отчетности (МСФО) .
Авансовые платежи
Система уплаты авансовых платежей по налогу на прибыль зависит от размера выручки компании за предыдущий год:
Итоговый расчет и уплата налога производятся при подаче годовой декларации. Срок подачи — до 30 июня года, следующего за отчетным .
Налогообложение дивидендов
Дивиденды, распределяемые болгарскими компаниями в пользу акционеров, облагаются налогом у источника выплаты (WHT) .
Важно помнить, что ставка налога может быть снижена или вовсе отменена, если между Болгарией и страной получателя действует соглашение об избежании двойного налогообложения .
Проценты и роялти
Проценты и роялти, полученные болгарской компанией, включаются в ее финансовый результат и облагаются налогом на прибыль по общей ставке 10% .
Налог на добавленную стоимость (НДС)
Налог на добавленную стоимость (НДС) — важный элемент налоговой системы Болгарии, который регулируется в соответствии с директивами ЕС.
Ставки НДС
В Болгарии действуют следующие ставки НДС :
Порог обязательной регистрации по НДС
Компания обязана зарегистрироваться как плательщик НДС, если ее налогооблагаемый оборот за последние 12 месяцев превысит 50 000 евро (около 50 000 евро) . Подать заявление на регистрацию необходимо в течение 7 дней после окончания налогового периода, в котором был превышен порог .
Добровольная регистрация
Предприятия, чей оборот не достигает порога, могут пройти добровольную регистрацию по НДС. Это может быть выгодно для компаний, которые планируют возмещать входящий НДС или работать с крупными контрагентами, зарегистрированными в системе .
Особые режимы НДС
Подача деклараций и уплата НДС
Налоговый период по НДС — календарный месяц. Отчетность подается ежемесячно до 14-го числа месяца, следующего за отчетным . В этот же срок необходимо уплатить налог в бюджет. За несвоевременную подачу или неуплату предусмотрены штрафы .
Налог на доходы физических лиц (НДФЛ)
Налоговая система Болгарии предусматривает единую ставку налога на доходы физических лиц.
Ставка
Ставка налога на доходы физических лиц (НДФЛ) в Болгарии составляет 10% . Это одна из самых низких ставок в ЕС. Ставка применяется ко всем видам доходов, включая заработную плату, доходы от бизнеса, аренды, проценты и дивиденды.
Патентный налог (Patent Tax)
Для некоторых видов предпринимательской деятельности, особенно в сфере услуг, индивидуальные предприниматели могут уплачивать патентный налог вместо стандартного подоходного налога . Размер налога фиксирован и зависит от вида деятельности, местоположения и других факторов. Патентный налог регулируется местным законодательством и уплачивается в муниципальный бюджет .
Социальные взносы
Система социального страхования в Болгарии является обязательной для всех работающих лиц.
Общая ставка
Общая ставка социальных взносов составляет 33,4% от валовой заработной платы . Эта сумма делится между работником и работодателем:
Эти взносы покрывают пенсионное, медицинское и социальное страхование, а также страхование от безработицы.
Налог у источника (Withholding Tax)
Для нерезидентов, получающих доход из болгарских источников, налоговая система Болгарии предусматривает налог у источника. Ставки могут варьироваться в зависимости от типа дохода и наличия соглашения об избежании двойного налогообложения .
Соглашения об избежании двойного налогообложения
Болгария имеет широкую сеть соглашений об избежании двойного налогообложения (DTT) с более чем 70 странами, включая Россию, Украину, страны ЕС и многие другие. Эти соглашения могут существенно снизить налоговую нагрузку на доходы, получаемые из Болгарии или в Болгарию, и защитить бизнес от двойного налогообложения .
Администрирование налогов и отчетность
Налоговый период
Налоговый год в Болгарии совпадает с календарным годом (с 1 января по 31 декабря) .
Сроки подачи отчетности
Налоговые проверки
Налоговые проверки проводятся, как правило, раз в 4-5 лет. Срок исковой давности составляет 5 лет с начала года, следующего за годом, в котором возникло налоговое обязательство. В некоторых случаях он может быть продлен до 10 лет . Компании, особенно крупные, с января 2026 года обязаны внедрить отчетность в формате SAF-T (Standard Audit File for Tax) .
Выбор организационно-правовой формы
Выбор правильной структуры бизнеса — ключевой шаг для оптимизации налогообложения.
Важные нюансы для иностранных предпринимателей
Заключение
Налоговая система Болгарии — это мощный инструмент для привлечения инвестиций. Благодаря низким и фиксированным ставкам, простому администрированию и выгодному географическому положению, Болгария предлагает идеальные условия для развития бизнеса.
Перспективы развития системы выглядят стабильно: правительство не планирует менять модель плоского налога, а постоянно совершенствует электронные сервисы для упрощения взаимодействия с государством.
Если вы рассматриваете возможность открытия компании в Болгарии, понимание структуры и преимуществ местного налогообложения — это ваш первый шаг к успеху.
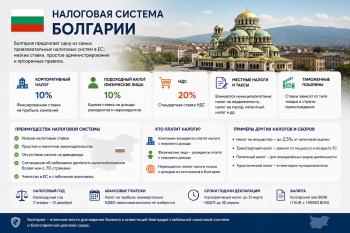
Основные налоговые ставки Болгарии для бизнеса
Налоговая система Болгарии — один из главных магнитов для иностранных предпринимателей, ищущих оптимальное место для ведения бизнеса в Европейском Союзе. Сочетание низких налоговых ставок, стабильного законодательства и стратегического расположения делает страну привлекательной юрисдикцией для стартапов, малого и среднего бизнеса, а также крупных международных корпораций.
В этой статье мы детально разберем все аспекты налоговой системы Болгарии, чтобы вы получили полное представление о ее преимуществах и нюансах.
Основные преимущества налоговой системы Болгарии
Налоговая система Болгарии отличается своей простотой, прозрачностью и предсказуемостью. Вот её ключевые преимущества:
- Низкие налоговые ставки. Болгария предлагает одни из самых низких налогов в ЕС. Ставка корпоративного налога и налога на доходы физических лиц составляет фиксированные 10% . Это создает значительное конкурентное преимущество для бизнеса.
- Фиксированная налоговая ставка. В стране действует плоская шкала налогообложения (flat tax), что значительно упрощает расчеты и налоговое планирование в отличие от прогрессивных систем, принятых во многих других странах . Правительство неоднократно заявляло, что не планирует отказываться от этой модели .
- Минимальный уставный капитал. Для регистрации общества с ограниченной ответственностью (ООД) требуется всего около 1 евро, что делает создание компании доступным для любого предпринимателя .
- Простота администрирования. Электронные сервисы Национального агентства по доходам (НAP) позволяют подавать декларации и отчитываться онлайн, минимизируя бюрократические барьеры .
- Отсутствие валютного контроля. Вы можете свободно выводить прибыль и дивиденды за пределы страны, что делает Болгарию удобной площадкой для международных операций.
Корпоративное налогообложение (Налог на прибыль)
Ставка и налоговая база
Основная ставка корпоративного налога на прибыль в налоговой системе Болгарии составляет 10% . Это одна из самых низких ставок среди всех стран Евросоюза и одна из главных причин, по которой бизнес выбирает эту юрисдикцию .
Налоговая база рассчитывается на основе финансовой отчетности компании, которая ведется по методу начисления. Прибыль корректируется для налоговых целей в соответствии с требованиями болгарского законодательства . Малые и средние предприятия могут использовать национальные стандарты учета, а крупные компании, банки и страховые организации обязаны применять Международные стандарты финансовой отчетности (МСФО) .
Авансовые платежи
Система уплаты авансовых платежей по налогу на прибыль зависит от размера выручки компании за предыдущий год:
- Если выручка превышает 1 533 876 EUR (около 1,53 млн евро), компания обязана вносить ежемесячные авансовые платежи .
- Если выручка составляет от 153 388 до 1 533 876 EUR, платежи вносятся ежеквартально .
- Если выручка меньше 153 388 EUR, авансовые платежи не требуются .
Итоговый расчет и уплата налога производятся при подаче годовой декларации. Срок подачи — до 30 июня года, следующего за отчетным .
Налогообложение дивидендов
Дивиденды, распределяемые болгарскими компаниями в пользу акционеров, облагаются налогом у источника выплаты (WHT) .
- Ставка налога на дивиденды для нерезидентов и физических лиц составляет 5% .
- Если дивиденды выплачиваются болгарскому юридическому лицу, они, как правило, освобождаются от налога .
Важно помнить, что ставка налога может быть снижена или вовсе отменена, если между Болгарией и страной получателя действует соглашение об избежании двойного налогообложения .
Проценты и роялти
Проценты и роялти, полученные болгарской компанией, включаются в ее финансовый результат и облагаются налогом на прибыль по общей ставке 10% .
Налог на добавленную стоимость (НДС)
Налог на добавленную стоимость (НДС) — важный элемент налоговой системы Болгарии, который регулируется в соответствии с директивами ЕС.
Ставки НДС
В Болгарии действуют следующие ставки НДС :
- Стандартная ставка: 20%. Применяется к большинству товаров и услуг .
- Пониженная ставка: 9%. Действует для услуг по проживанию в отелях и аналогичных заведениях. Также на временной основе может применяться к некоторым продуктам питания (например, детское питание), книгам и энергоносителям .
- Нулевая ставка (0%). Применяется к экспорту товаров, международным перевозкам, поставкам внутри ЕС для зарегистрированных плательщиков НДС и некоторым операциям, связанным с морскими и воздушными судами .
- Освобождение от НДС. Некоторые операции освобождаются от налога, например, определенные финансовые и страховые услуги, а также некоторые виды культурной деятельности .
Порог обязательной регистрации по НДС
Компания обязана зарегистрироваться как плательщик НДС, если ее налогооблагаемый оборот за последние 12 месяцев превысит 50 000 евро (около 50 000 евро) . Подать заявление на регистрацию необходимо в течение 7 дней после окончания налогового периода, в котором был превышен порог .
Добровольная регистрация
Предприятия, чей оборот не достигает порога, могут пройти добровольную регистрацию по НДС. Это может быть выгодно для компаний, которые планируют возмещать входящий НДС или работать с крупными контрагентами, зарегистрированными в системе .
Особые режимы НДС
- Режим кассового учета (Cash Accounting). Могут применять предприятия с оборотом ниже 500 000 евро за 12 месяцев. В этом режиме НДС начисляется и уплачивается после фактического получения оплаты от покупателей, что улучшает денежный поток .
- Специальный режим для малых предприятий (VAT exemption for Small Enterprises). С 1 января 2026 года малые предприятия с годовым оборотом не более 100 000 евро по всему ЕС могут не взимать НДС со своих клиентов в других странах ЕС. Это упрощает ведение бизнеса и снижает административную нагрузку .
- Схема MOSS (Mini One Stop Shop). Упрощает администрирование НДС для компаний, предоставляющих телекоммуникационные, вещательные и электронные услуги частным лицам в других странах ЕС. Регистрация в системе MOSS позволяет подавать единую декларацию и уплачивать НДС в своей стране .
Подача деклараций и уплата НДС
Налоговый период по НДС — календарный месяц. Отчетность подается ежемесячно до 14-го числа месяца, следующего за отчетным . В этот же срок необходимо уплатить налог в бюджет. За несвоевременную подачу или неуплату предусмотрены штрафы .
Налог на доходы физических лиц (НДФЛ)
Налоговая система Болгарии предусматривает единую ставку налога на доходы физических лиц.
Ставка
Ставка налога на доходы физических лиц (НДФЛ) в Болгарии составляет 10% . Это одна из самых низких ставок в ЕС. Ставка применяется ко всем видам доходов, включая заработную плату, доходы от бизнеса, аренды, проценты и дивиденды.
Патентный налог (Patent Tax)
Для некоторых видов предпринимательской деятельности, особенно в сфере услуг, индивидуальные предприниматели могут уплачивать патентный налог вместо стандартного подоходного налога . Размер налога фиксирован и зависит от вида деятельности, местоположения и других факторов. Патентный налог регулируется местным законодательством и уплачивается в муниципальный бюджет .
Социальные взносы
Система социального страхования в Болгарии является обязательной для всех работающих лиц.
Общая ставка
Общая ставка социальных взносов составляет 33,4% от валовой заработной платы . Эта сумма делится между работником и работодателем:
- Взнос работодателя: 19,62% .
- Взнос работника: 13,78% .
Эти взносы покрывают пенсионное, медицинское и социальное страхование, а также страхование от безработицы.
Налог у источника (Withholding Tax)
Для нерезидентов, получающих доход из болгарских источников, налоговая система Болгарии предусматривает налог у источника. Ставки могут варьироваться в зависимости от типа дохода и наличия соглашения об избежании двойного налогообложения .
- Дивиденды и ликвидационные остатки: 5% .
- Проценты, роялти и некоторые технические услуги: 10% (в общем случае) .
Соглашения об избежании двойного налогообложения
Болгария имеет широкую сеть соглашений об избежании двойного налогообложения (DTT) с более чем 70 странами, включая Россию, Украину, страны ЕС и многие другие. Эти соглашения могут существенно снизить налоговую нагрузку на доходы, получаемые из Болгарии или в Болгарию, и защитить бизнес от двойного налогообложения .
Администрирование налогов и отчетность
Налоговый период
Налоговый год в Болгарии совпадает с календарным годом (с 1 января по 31 декабря) .
Сроки подачи отчетности
- Корпоративный налог (CIT): Годовая декларация подается с 1 марта по 30 июня. Крайний срок уплаты налога — 30 июня .
- НДС (VAT): Ежемесячная декларация подается до 14-го числа следующего месяца .
- Годовая финансовая отчетность: Подается в Торговый реестр Болгарии до 31 марта года, следующего за отчетным .
Налоговые проверки
Налоговые проверки проводятся, как правило, раз в 4-5 лет. Срок исковой давности составляет 5 лет с начала года, следующего за годом, в котором возникло налоговое обязательство. В некоторых случаях он может быть продлен до 10 лет . Компании, особенно крупные, с января 2026 года обязаны внедрить отчетность в формате SAF-T (Standard Audit File for Tax) .
Выбор организационно-правовой формы
Выбор правильной структуры бизнеса — ключевой шаг для оптимизации налогообложения.
| Форма | Описание | Уставный капитал | Особенности налогообложения |
|---|---|---|---|
| ООД (OOD) | Общество с ограниченной ответственностью. Наиболее популярная форма для МСБ . | ≈1 EUR | Прибыль облагается по ставке 10%. Собственники получают дивиденды (налог 5%) . |
| ЕООД (EOOD) | Общество с одним учредителем. Разновидность ООД . | 1 евро | Аналогично ООД. |
| АД (AD) | Акционерное общество. Подходит для крупного бизнеса, готового привлекать инвестиции . | ≈25 000 EUR | Прибыль облагается по ставке 10%. Дивиденды облагаются налогом у источника . |
| Индивидуальный предприниматель (ET) | Лицо, ведущее бизнес без образования юрлица . | Не требуется | Доход облагается по ставке 10% (или патентный налог). Риск — неограниченная имущественная ответственность . |
Важные нюансы для иностранных предпринимателей
- Юридический адрес. Для регистрации компании обязательно наличие юридического адреса в Болгарии. Можно арендовать физический офис или воспользоваться услугой виртуального офиса .
- Резидентство. Иностранные физические и юридические лица могут владеть бизнесом в Болгарии без ограничений. Граждане стран, не входящих в ЕС, могут столкнуться с более сложными административными процедурами . Подоходный налог для нерезидентов может взиматься по-разному, в зависимости от источника дохода и наличия договора об избежании двойного налогообложения.
- Обязательный аудит. Обязательная ежегодная аудиторская проверка требуется только для крупных компаний, которые превышают два из трех критериев: стоимость активов > 1,5 млн BGN, годовой оборот > 2,5 млн BGN, штат > 50 человек .
Заключение
Налоговая система Болгарии — это мощный инструмент для привлечения инвестиций. Благодаря низким и фиксированным ставкам, простому администрированию и выгодному географическому положению, Болгария предлагает идеальные условия для развития бизнеса.
Перспективы развития системы выглядят стабильно: правительство не планирует менять модель плоского налога, а постоянно совершенствует электронные сервисы для упрощения взаимодействия с государством.
Если вы рассматриваете возможность открытия компании в Болгарии, понимание структуры и преимуществ местного налогообложения — это ваш первый шаг к успеху.