НДС в Болгарии
Назад к списку статей
 НДС в Болгарии: Полное руководство для бизнеса в 2026 году
Налог на добавленную стоимость (НДС) в Болгарии — это ключевой элемент налоговой системы страны, который вызывает наибольшее количество вопросов у предпринимателей, особенно у иностранцев, планирующих открыть или купить бизнес. Болгария предлагает один из самых привлекательных налоговых режимов в Европейском Союзе, однако правила игры существенно изменились с 1 января 2026 года.
В этом экспертном руководстве мы разберем все аспекты НДС в Болгарии: от базовых ставок и правил регистрации до новых режимов для малых предприятий и особенностей работы с иностранным капиталом. Вы узнаете, как законно оптимизировать налогообложение, избежать штрафов и успешно вести бизнес в Болгарии.
Что такое НДС (ДДС) в Болгарии?
В Болгарии НДС носит название Данък върху добавената стойност (ДДС) . Это косвенный налог, который включается в цену товаров и услуг и уплачивается конечным потребителем. Предприятия в цепочке поставок выступают в роли сборщиков налога: они начисляют НДС на свои продажи (исходящий НДС) и одновременно вычитают НДС, уплаченный поставщикам (входящий НДС). Разница перечисляется в бюджет.
По сути, НДС облагаются все этапы производства и распределения, но его экономическое бремя ложится именно на конечного потребителя. Для бизнеса он становится важным инструментом управления денежными потоками и, как следствие, требует пристального внимания и грамотного администрирования.
Ключевые изменения в НДС с 2026 года
С 1 января 2026 года в Болгарии вступили в силу значительные поправки в Закон о НДС, которые кардинально меняют правила игры для бизнеса . Вот самые важные нововведения:
? Новый порог обязательной регистрации: 50 000 евро
В связи с переходом Болгарии на евро, порог для обязательной регистрации по НДС был пересмотрен. Теперь он составляет 50 000 евро .
Что это значит для вас? Если ваш годовой облагаемый оборот превышает эту сумму в текущем или предыдущем календарном году, вы обязаны зарегистрироваться как плательщик НДС. Самое важное изменение — порог теперь рассчитывается ежедневно нарастающим итогом с начала календарного года . Это требует постоянного мониторинга, поскольку пропуск срока подачи заявления влечет за собой налоговые санкции.
Срок подачи заявления — 7 дней с даты превышения порога (ранее давался срок до 7-го числа следующего месяца) . Дата регистрации в таком случае наступает на следующий день после превышения порога.
? Новые режимы для малых предприятий
Болгария ввела в действие директиву ЕС 2020/285, которая создает два специальных режима для малых предприятий :
1. Режим для малых предприятий в стране:
- Может применяться компаниями, зарегистрированными в Болгарии.
- Освобождает от начисления НДС на поставки с местом исполнения на территории Болгарии.
- Применяется, если годовой оборот в стране не превышает 50 000 евро как в текущем, так и в предыдущем календарном году .
- Уведомлять НАП о применении этого режима не требуется — он применяется автоматически .
2. Режим для малых предприятий в ЕС:
- Это новая опция для малых предприятий, работающих трансгранично в пределах Евросоюза.
- Позволяет не начислять НДС на поставки в других государствах-членах ЕС.
- Условия: ваш годовой оборот в стране должен быть ≤ 50 000 евро, а общий оборот во всем ЕС — не более €100,000 как в текущем, так и в предыдущем календарном году .
- Чтобы воспользоваться этим режимом, необходимо подать заявление в НАП и получить специальный идентификационный номер с окончанием «-EX» .
Помните: Применение режима освобождения от НДС лишает вас права на вычет входящего НДС по приобретенным товарам и услугам .
Ставки НДС в Болгарии
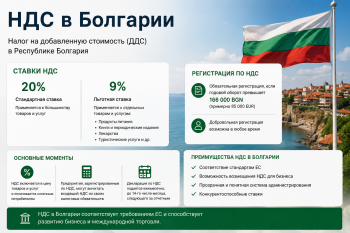
В Болгарии действуют три основные ставки НДС:
? Стандартная ставка — 20%
Это основная ставка, применяемая к подавляющему большинству товаров и услуг, включая услуги электронной коммерции, программное обеспечение, маркетинг и общепит .
? Пониженная ставка — 9%
Сниженная ставка применяется к социально значимым категориям товаров и услуг :
? Нулевая ставка — 0%
Нулевая ставка применяется к экспорту товаров за пределы ЕС, внутрисоюзным поставкам (B2B), а также к международной транспортировке товаров . Она позволяет бизнесу не начислять НДС, но сохранять право на его вычет.
Обязательная и добровольная регистрация по НДС
? Обязательная регистрация
Ваша компания обязана зарегистрироваться по НДС, если:
✍️ Добровольная регистрация
Если у вас еще нет обязательств по регистрации, вы можете зарегистрироваться как плательщик НДС добровольно . Это выгодно, если вы:
Как подать заявление: Заявление на регистрацию подается в территориальное управление Национального агентства по доходам (НАП) — Национална агенция за приходите — в электронном виде или на бумажном носителе .
НДС и покупка компании в Болгарии
Вопрос, с которого мы начинали, напрямую связан с приобретением уже действующего бизнеса. Здесь есть два сценария, которые коренным образом отличаются с точки зрения НДС:
? Покупка долей (акций) компании
Если вы приобретаете компанию как юридическое лицо (например, покупка 100% долей в ООД или ЕООД), НДС не начисляется. Сама сделка по переходу прав собственности на бизнес освобождена от НДС .
Критический риск: Вместе с компанией вы приобретаете все ее прошлые налоговые обязательства. Если предыдущий собственник не платил налоги, имел долги по НДС или ошибался в отчетности, эти долги автоматически переходят к новому владельцу. Именно поэтому перед покупкой компании обязательно проводить тщательную налоговую проверку (Due Diligence).
? Покупка активов компании
Если вы покупаете не компанию, а ее активы (оборудование, недвижимость, товарные остатки, права требования), то эта сделка, как правило, облагается НДС по стандартной ставке 20% (если только не применяется освобождение, например, для земли или жилой недвижимости). В этом случае вы можете заявить к вычету уплаченный НДС (если вы сами являетесь плательщиком НДС) .
Отчетность по НДС и сроки
Все зарегистрированные плательщики НДС обязаны подавать налоговые декларации и уплачивать налог в установленные сроки.
? Ежемесячная отчетность
? Уплата НДС
? Отчетность VIES
Если компания осуществляет внутрисоюзные поставки товаров или услуг, она также обязана подавать специальный отчет VIES (декларация по внутрисоюзным операциям) .
Возмещение НДС (Входящий налог)
Бизнес имеет право на вычет входящего НДС, то есть налога, уплаченного поставщикам товаров и услуг, которые используются для экономической деятельности и последующих облагаемых поставок .
Если сумма входящего НДС превышает сумму исходящего (к уплате), возникает право на возмещение НДС. Однако процедура не происходит мгновенно :
1. Налоговый орган сначала засчитывает переплату в счет будущих налоговых обязательств по НДС в течение трех последующих налоговых периодов (месяцев).
2. Если по истечении этих трех месяцев переплата сохраняется, налог подлежит фактическому возврату на банковский счет компании .
3. Налоговая инспекция инициирует проверку, в ходе которой может запросить дополнительные документы (счета-фактуры, контракты). После проверки принимается решение о возврате или отказе в нем.
Специфика для иностранных инвесторов и электронной коммерции
? Продажи B2C в Болгарию из-за рубежа
Если вы продаете товары физическим лицам (B2C) через интернет-магазин из другой страны ЕС в Болгарию, вы сталкиваетесь с правилами дистанционных продаж.
? Поставки товаров с установкой
С 2026 года изменились правила для иностранных поставщиков из ЕС, которые не только поставляют товары в Болгарию, но и осуществляют их сборку или установку. Ранее действовал механизм обратного начисления НДС (reverse charge), когда налог уплачивал болгарский покупатель. Теперь этот механизм отменен, и иностранный поставщик обязан зарегистрироваться по НДС в Болгарии до осуществления первой поставки и самостоятельно начислять налог по ставке 20% .
Пошаговый план действий для бизнеса
Чтобы избежать налоговых рисков и оптимизировать работу с НДС, следуйте этому алгоритму:
1. Определите свой статус:
- Вы резидент Болгарии или иностранная компания?
- Каков ваш годовой оборот (в текущем и прошлом году)?
- Вы продаете товары B2B или B2C?
2. Проверьте порог регистрации:
- Если ваш оборот превысил 50 000 евро — немедленно подайте заявление на регистрацию (в течение 7 дней) .
- Если вы нерезидент — регистрация обязательна с первой поставки (для компаний вне ЕС — с обязательным представителем) .
3. Рассмотрите режим малых предприятий:
- Если ваш оборот не превышает 50 000 евро (и €100,000 для ЕС-режима), вы можете официально не регистрироваться и не начислять НДС. Но вы лишаетесь права на вычет.
4. Настройте учет:
- Обеспечьте ежедневный мониторинг оборота .
- Настройте систему раздельного учета для B2B и B2C-продаж, а также для разных ставок НДС.
5. Выберите систему отчетности:
- Для Болгарии — ежемесячные декларации до 14-го числа .
- Для продаж в другие страны ЕС — рассмотрите регистрацию в OSS для B2C .
Заключение и призыв к действию
Налоговая система Болгарии остается одной из самых привлекательных в Европе, но с 2026 года она стала более сложной и требующей профессионального подхода. Новые пороги, режимы малых предприятий и правила для иностранных компаний открывают новые возможности, но и создают новые риски.
Ошибки в расчете НДС, пропуск сроков регистрации или неверный выбор налогового режима могут привести к штрафам, пеням и даже потере бизнеса.
Нужна профессиональная помощь?
Не рискуйте своими деньгами и временем! Наша команда экспертов по налоговому праву и бухгалтерии в Болгарии предлагает полный спектр услуг:
Оставьте заявку на бесплатную консультацию
Позвольте нам взять на себя все налоговые вопросы, чтобы вы могли сосредоточиться на развитии своего бизнеса в Болгарии!
Изменения НДС в Болгарии 2026: пороги и ставки
Налог на добавленную стоимость (НДС) в Болгарии — это ключевой элемент налоговой системы страны, который вызывает наибольшее количество вопросов у предпринимателей, особенно у иностранцев, планирующих открыть или купить бизнес. Болгария предлагает один из самых привлекательных налоговых режимов в Европейском Союзе, однако правила игры существенно изменились с 1 января 2026 года.
В этом экспертном руководстве мы разберем все аспекты НДС в Болгарии: от базовых ставок и правил регистрации до новых режимов для малых предприятий и особенностей работы с иностранным капиталом. Вы узнаете, как законно оптимизировать налогообложение, избежать штрафов и успешно вести бизнес в Болгарии.
Что такое НДС (ДДС) в Болгарии?
В Болгарии НДС носит название Данък върху добавената стойност (ДДС) . Это косвенный налог, который включается в цену товаров и услуг и уплачивается конечным потребителем. Предприятия в цепочке поставок выступают в роли сборщиков налога: они начисляют НДС на свои продажи (исходящий НДС) и одновременно вычитают НДС, уплаченный поставщикам (входящий НДС). Разница перечисляется в бюджет.
По сути, НДС облагаются все этапы производства и распределения, но его экономическое бремя ложится именно на конечного потребителя. Для бизнеса он становится важным инструментом управления денежными потоками и, как следствие, требует пристального внимания и грамотного администрирования.
Ключевые изменения в НДС с 2026 года
С 1 января 2026 года в Болгарии вступили в силу значительные поправки в Закон о НДС, которые кардинально меняют правила игры для бизнеса . Вот самые важные нововведения:
? Новый порог обязательной регистрации: 50 000 евро
В связи с переходом Болгарии на евро, порог для обязательной регистрации по НДС был пересмотрен. Теперь он составляет 50 000 евро .
Что это значит для вас? Если ваш годовой облагаемый оборот превышает эту сумму в текущем или предыдущем календарном году, вы обязаны зарегистрироваться как плательщик НДС. Самое важное изменение — порог теперь рассчитывается ежедневно нарастающим итогом с начала календарного года . Это требует постоянного мониторинга, поскольку пропуск срока подачи заявления влечет за собой налоговые санкции.
Срок подачи заявления — 7 дней с даты превышения порога (ранее давался срок до 7-го числа следующего месяца) . Дата регистрации в таком случае наступает на следующий день после превышения порога.
Важно: Компании, чей оборот за 2026 год превысил 50 000 евро, обязаны были подать заявление на регистрацию до 8 января 2026 года .
? Новые режимы для малых предприятий
Болгария ввела в действие директиву ЕС 2020/285, которая создает два специальных режима для малых предприятий :
1. Режим для малых предприятий в стране:
- Может применяться компаниями, зарегистрированными в Болгарии.
- Освобождает от начисления НДС на поставки с местом исполнения на территории Болгарии.
- Применяется, если годовой оборот в стране не превышает 50 000 евро как в текущем, так и в предыдущем календарном году .
- Уведомлять НАП о применении этого режима не требуется — он применяется автоматически .
2. Режим для малых предприятий в ЕС:
- Это новая опция для малых предприятий, работающих трансгранично в пределах Евросоюза.
- Позволяет не начислять НДС на поставки в других государствах-членах ЕС.
- Условия: ваш годовой оборот в стране должен быть ≤ 50 000 евро, а общий оборот во всем ЕС — не более €100,000 как в текущем, так и в предыдущем календарном году .
- Чтобы воспользоваться этим режимом, необходимо подать заявление в НАП и получить специальный идентификационный номер с окончанием «-EX» .
Помните: Применение режима освобождения от НДС лишает вас права на вычет входящего НДС по приобретенным товарам и услугам .
Ставки НДС в Болгарии
В Болгарии действуют три основные ставки НДС:
? Стандартная ставка — 20%
Это основная ставка, применяемая к подавляющему большинству товаров и услуг, включая услуги электронной коммерции, программное обеспечение, маркетинг и общепит .
? Пониженная ставка — 9%
Сниженная ставка применяется к социально значимым категориям товаров и услуг :
- Детское питание и гигиенические товары (подгузники) .
- Книги (бумажные и электронные), газеты и журналы .
- Услуги гостиничного размещения (проживание в отелях) .
Важно: Временные пониженные ставки для хлеба, муки и услуг общественного питания (рестораны) в 2026 году были отменены, и сейчас эти товары и услуги облагаются по стандартной ставке 20% .
? Нулевая ставка — 0%
Нулевая ставка применяется к экспорту товаров за пределы ЕС, внутрисоюзным поставкам (B2B), а также к международной транспортировке товаров . Она позволяет бизнесу не начислять НДС, но сохранять право на его вычет.
Обязательная и добровольная регистрация по НДС
? Обязательная регистрация
Ваша компания обязана зарегистрироваться по НДС, если:
- Вы — резидент Болгарии, и ваш облагаемый оборот превысил 50 000 евро в текущем или предыдущем календарном году (с учетом ежедневного мониторинга) .
- Вы — иностранная компания из другой страны ЕС, которая не применяет в Болгарии режим для малых предприятий, и осуществляете облагаемые поставки на территории страны. В этом случае регистрация обязательна перед датой возникновения налогового обязательства по первой облагаемой поставке .
- Вы — компания из третьей страны (не ЕС), осуществляющая облагаемые поставки в Болгарии. Для таких компаний отсутствует порог по обороту — регистрация обязательна до первой поставки. Особое внимание: с 2026 года для таких компаний введено обязательное требование о местном аккредитованном представителе, который несет солидарную и неограниченную ответственность за налоговые обязательства. Это может быть серьезным препятствием для регистрации, и его часто обходят через открытие местного филиала .
- Вы осуществляете внутрисоюзные приобретения товаров на сумму выше €20,000 .
✍️ Добровольная регистрация
Если у вас еще нет обязательств по регистрации, вы можете зарегистрироваться как плательщик НДС добровольно . Это выгодно, если вы:
- Работаете с крупными компаниями, которые предпочитают работать с плательщиками НДС.
- Планируете получать много входящих счетов с НДС (например, на аренду, оборудование) и хотите возмещать этот налог из бюджета.
- Собираетесь активно экспортировать товары (в этом случае применение нулевой ставки позволяет возмещать входной НДС).
Как подать заявление: Заявление на регистрацию подается в территориальное управление Национального агентства по доходам (НАП) — Национална агенция за приходите — в электронном виде или на бумажном носителе .
НДС и покупка компании в Болгарии
Вопрос, с которого мы начинали, напрямую связан с приобретением уже действующего бизнеса. Здесь есть два сценария, которые коренным образом отличаются с точки зрения НДС:
? Покупка долей (акций) компании
Если вы приобретаете компанию как юридическое лицо (например, покупка 100% долей в ООД или ЕООД), НДС не начисляется. Сама сделка по переходу прав собственности на бизнес освобождена от НДС .
Критический риск: Вместе с компанией вы приобретаете все ее прошлые налоговые обязательства. Если предыдущий собственник не платил налоги, имел долги по НДС или ошибался в отчетности, эти долги автоматически переходят к новому владельцу. Именно поэтому перед покупкой компании обязательно проводить тщательную налоговую проверку (Due Diligence).
? Покупка активов компании
Если вы покупаете не компанию, а ее активы (оборудование, недвижимость, товарные остатки, права требования), то эта сделка, как правило, облагается НДС по стандартной ставке 20% (если только не применяется освобождение, например, для земли или жилой недвижимости). В этом случае вы можете заявить к вычету уплаченный НДС (если вы сами являетесь плательщиком НДС) .
Отчетность по НДС и сроки
Все зарегистрированные плательщики НДС обязаны подавать налоговые декларации и уплачивать налог в установленные сроки.
? Ежемесячная отчетность
- Декларация по НДС подается ежемесячно в НАП .
- Срок подачи: до 14-го числа месяца, следующего за отчетным .
- Даже если в отчетном месяце не было никаких операций, необходимо подать "нулевую" декларацию.
- Декларация подается исключительно в электронном виде через систему НАП .
? Уплата НДС
- НДС должен быть уплачен в тот же срок, что и подача декларации — до 14-го числа .
- Оплата производится только банковским переводом на счета НАП. Важно указывать правильный код вида платежа, чтобы избежать зачисления средств в счет других налоговых задолженностей .
? Отчетность VIES
Если компания осуществляет внутрисоюзные поставки товаров или услуг, она также обязана подавать специальный отчет VIES (декларация по внутрисоюзным операциям) .
Возмещение НДС (Входящий налог)
Бизнес имеет право на вычет входящего НДС, то есть налога, уплаченного поставщикам товаров и услуг, которые используются для экономической деятельности и последующих облагаемых поставок .
Если сумма входящего НДС превышает сумму исходящего (к уплате), возникает право на возмещение НДС. Однако процедура не происходит мгновенно :
1. Налоговый орган сначала засчитывает переплату в счет будущих налоговых обязательств по НДС в течение трех последующих налоговых периодов (месяцев).
2. Если по истечении этих трех месяцев переплата сохраняется, налог подлежит фактическому возврату на банковский счет компании .
3. Налоговая инспекция инициирует проверку, в ходе которой может запросить дополнительные документы (счета-фактуры, контракты). После проверки принимается решение о возврате или отказе в нем.
Специфика для иностранных инвесторов и электронной коммерции
? Продажи B2C в Болгарию из-за рубежа
Если вы продаете товары физическим лицам (B2C) через интернет-магазин из другой страны ЕС в Болгарию, вы сталкиваетесь с правилами дистанционных продаж.
- Место поставки: Для целей НДС местом поставки считается страна, где товар завершает свою транспортировку к клиенту . Если вы отправляете товар из Германии клиенту в Болгарию, и это B2C-продажа, применяется болгарский НДС (20%).
- Порог €10,000: Если ваш общий объем трансграничных дистанционных B2C-продаж (по всем странам ЕС, а не по отдельным) не превышает €10,000 в текущем и предыдущем календарном году, вы можете продолжать начислять НДС по ставке своей страны .
- Что делать при превышении порога: Как только порог превышен, вы обязаны начислять НДС по ставкам стран назначения. Самый простой способ сделать это — зарегистрироваться в системе OSS (One Stop Shop) в своей стране. OSS позволяет подавать одну квартальную декларацию и уплачивать НДС за все страны ЕС в одном месте, без необходимости регистрироваться в каждой из них .
Важно: OSS не дает права на вычет болгарского входящего НДС. Для вычета вам все равно потребуется местная регистрация .
? Поставки товаров с установкой
С 2026 года изменились правила для иностранных поставщиков из ЕС, которые не только поставляют товары в Болгарию, но и осуществляют их сборку или установку. Ранее действовал механизм обратного начисления НДС (reverse charge), когда налог уплачивал болгарский покупатель. Теперь этот механизм отменен, и иностранный поставщик обязан зарегистрироваться по НДС в Болгарии до осуществления первой поставки и самостоятельно начислять налог по ставке 20% .
Пошаговый план действий для бизнеса
Чтобы избежать налоговых рисков и оптимизировать работу с НДС, следуйте этому алгоритму:
1. Определите свой статус:
- Вы резидент Болгарии или иностранная компания?
- Каков ваш годовой оборот (в текущем и прошлом году)?
- Вы продаете товары B2B или B2C?
2. Проверьте порог регистрации:
- Если ваш оборот превысил 50 000 евро — немедленно подайте заявление на регистрацию (в течение 7 дней) .
- Если вы нерезидент — регистрация обязательна с первой поставки (для компаний вне ЕС — с обязательным представителем) .
3. Рассмотрите режим малых предприятий:
- Если ваш оборот не превышает 50 000 евро (и €100,000 для ЕС-режима), вы можете официально не регистрироваться и не начислять НДС. Но вы лишаетесь права на вычет.
4. Настройте учет:
- Обеспечьте ежедневный мониторинг оборота .
- Настройте систему раздельного учета для B2B и B2C-продаж, а также для разных ставок НДС.
5. Выберите систему отчетности:
- Для Болгарии — ежемесячные декларации до 14-го числа .
- Для продаж в другие страны ЕС — рассмотрите регистрацию в OSS для B2C .
Заключение и призыв к действию
Налоговая система Болгарии остается одной из самых привлекательных в Европе, но с 2026 года она стала более сложной и требующей профессионального подхода. Новые пороги, режимы малых предприятий и правила для иностранных компаний открывают новые возможности, но и создают новые риски.
Ошибки в расчете НДС, пропуск сроков регистрации или неверный выбор налогового режима могут привести к штрафам, пеням и даже потере бизнеса.
Нужна профессиональная помощь?
Не рискуйте своими деньгами и временем! Наша команда экспертов по налоговому праву и бухгалтерии в Болгарии предлагает полный спектр услуг:
- ✅ Консультация по выбору оптимальной системы налогообложения.
- ✅ Регистрация компании и постановка на учет по НДС «под ключ».
- ✅ Бухгалтерское сопровождение с ежемесячной отчетностью в НАП.
- ✅ Проверка контрагентов и налоговый Due Diligence при покупке бизнеса.
- ✅ Помощь в регистрации в системе OSS и получении статуса «-EX» для малых предприятий.
Оставьте заявку на бесплатную консультацию
Позвольте нам взять на себя все налоговые вопросы, чтобы вы могли сосредоточиться на развитии своего бизнеса в Болгарии!